








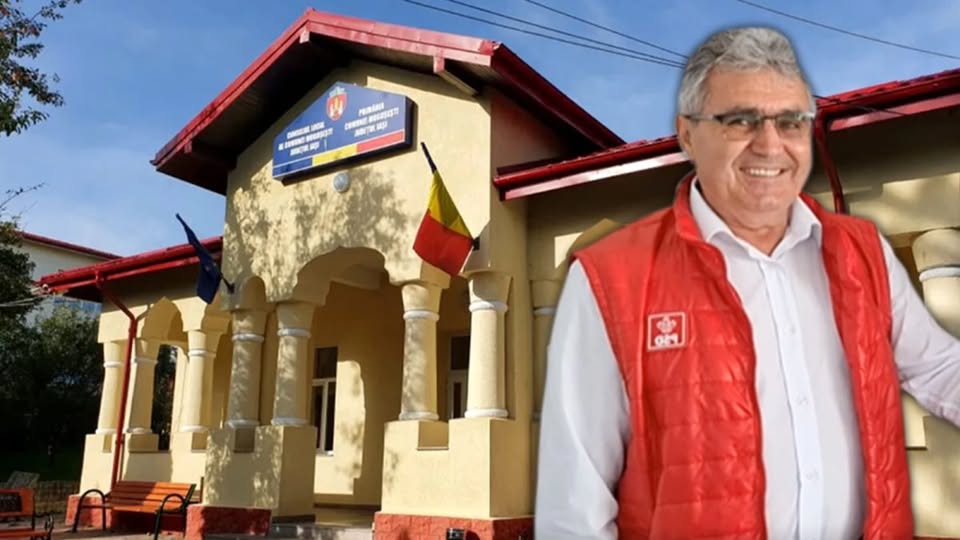

Contabilitate umflată, datorii ascunse, amenzi lăsate să se prescrie și terenuri păstrate în patrimoniul comunei deși instanța a stabilit că aparțin Bisericii. Acesta este bilanțul administrației conduse de pesedistul Ionel Baraboi, după auditul Curții de Conturi. Aproape un milion de lei a fost trecut ca sumă de primit fără cereri de plată, peste 500.000 de lei în datorii au fost omişi din evidențele anului, iar 99.240 de lei din amenzi au ajuns prescriși. Primăria a plătit inclusiv o amendă de 15.000 de lei fără să demonstreze că a căutat vinovații și a verificat recuperarea banilor. În paralel, patrimoniul este ținut într-o evidență contestată de realitatea juridică, iar recomandările de control sunt ignorate – din 90 de măsuri urmărite, doar 5 au fost implementate.
Curtea de Conturi a României a dat un verdict extrem de sever asupra modului în care Primăria Mogoșești condusă de pesedistul Ionel Baraboi și-a administrat finanțele și patrimoniul în anul 2024. Auditorii au emis o „opinie contrară”, concluzionând că situațiile financiare ale comunei nu au fost întocmite corespunzător. Astfel, raportul de audit financiar scoate la iveală o listă lungă de deficiențe – sute de mii de lei care nu au fost înregistrați la timp ca datorii, aproape un milion de lei contabilizați drept bani de primit din fonduri europene fără să fi fost depuse cereri de plată, amenzi ajunse la prescripție, patrimoniu neinventariat corespunzător și bunuri menținute în evidențele comunei deși o instanță a stabilit că aparțin Bisericii Ortodoxe. Iar aceasta este doar partea financiar-contabilă.
Auditorii spun că au identificat denaturări și erori semnificative, unele dintre ele depășind pragul de semnificație. Cu alte cuvinte, documentele contabile prezentate pentru anul 2024 nu au reflectat corect situația financiară și patrimonială a comunei.
Aproape un milion de lei „de primit” fără cereri de plată
Una dintre cele mai importante constatări vizează suma de 923.288 de lei, înregistrată în contabilitate ca sumă de primit în cadrul unui proiect finanțat din fonduri europene. Problema este că, potrivit auditorilor, pentru această sumă nu fuseseră depuse cereri de plată către minister.
Banii au fost evidențiați ca sumă de încasat în cadrul proiectului „Înființarea sistemului de supraveghere în comuna Mogoșești, județul Iași”, în baza contractului de finanțare nr. 146387/23.12.2022. Curtea de Conturi a considerat că suma fusese menținută nejustificat în contabilitate, ceea ce a dus la supraevaluarea creanțelor comunei cu 923.288 de lei. În timpul auditului, Primăria a corectat situația prin nota contabilă din 1 octombrie 2025.
Alte 505.735 de lei nu au fost înregistrați ca datorii
O altă abatere importantă se referă la obligațiile de plată ale comunei. Curtea de Conturi a stabilit că UAT Mogoșești nu a înregistrat în contabilitatea anului 2024 anumite obligații care aparțineau acelui exercițiu financiar, în valoare de 505.735 de lei. Din această sumă, 378.843 de lei reprezentau salarii și contribuții aferente lunii decembrie 2024, plătite în ianuarie 2025. Alți 126.892 de lei reprezentau indemnizații pentru persoanele cu handicap grav, înregistrate abia în ianuarie 2025. Consecința contabilă a fost aceea că datoriile curente raportate în bilanț la 31 decembrie 2024 au fost subevaluate cu 505.735 de lei.
Primăria a plătit o amendă de 15.000 de lei, dar nu a căutat vinovații
Una dintre constatări face referire la o amendă aplicată de Garda Națională de Mediu. În anul 2024, din bugetul local al comunei Mogoșești a fost achitată o amendă contravențională în valoare de 15.000 de lei. Curtea de Conturi arată că sancțiunea a fost aplicată în urma unor neconformități constatate la lucrările pentru rețeaua de apă.
Mai exact, Garda de Mediu a constatat efectuarea unor lucrări de construire a rețelei de apă potabilă în cadrul proiectului „Realizare și extindere sisteme de alimentare cu apă și stații de tratare a apei în satele Mogoșești, Budești, Mânjești și Hadâmbu”, fără obținerea avizului de gospodărire a apelor și a acordului de mediu pentru extinderea traseului față de proiectul inițial.
Problema sesizată de Curtea de Conturi nu este doar amenda. Auditorii spun că, până la momentul misiunii de audit, Primăria nu prezentase documente care să demonstreze că a făcut o cercetare administrativă pentru stabilirea eventualelor persoane responsabile și pentru recuperarea sumei achitate din bugetul local. Altfel spus, comuna a plătit 15.000 de lei, dar auditorii nu au găsit dovezi că administrația locală ar fi stabilit cine a generat situația care a dus la amendă și dacă prejudiciul trebuia recuperat.
99.240 de lei în amenzi au ajuns în afara termenului de prescripție
Poate și mai gravă este situația creanțelor bugetului local. Curtea de Conturi a constatat că Primăria Mogoșești nu a aplicat în totalitate și gradual măsurile de executare silită prevăzute de Codul de procedură fiscală pentru recuperarea debitelor restante. În unele cazuri, administrația s-a limitat la notificări, înștiințări de plată, somații și titluri executorii, fără a continua toate etapele executării silite.
Auditorii au constatat inclusiv că nu a fost utilizată aplicația PatrimVen, pusă la dispoziție de ANAF, pentru identificarea veniturilor și bunurilor urmăribile ale contribuabililor restanțieri. Așa se face că amenzi contravenționale în valoare de 99.240 de lei au ajuns în afara termenului de prescripție, fără ca Primăria să fi întreprins demersurile necesare pentru încasarea lor.
Pentru contribuabilii aflați în situații sociale dificile, Primăria nu a inițiat nici procedurile necesare pentru înlocuirea amenzilor cu prestarea unei activități neremunerate în folosul comunității, acolo unde legea permite acest lucru. Auditorii au mai constatat că nu s-a făcut nici evaluarea situației contribuabililor fără venituri sau bunuri urmăribile pentru stabilirea stării de insolvabilitate și evidențierea separată a creanțelor.
Terenuri care apar în patrimoniul comunei, deși instanța a decis că sunt ale Bisericii
Una dintre cele mai sensibile constatări din raport privește patrimoniul comunei. Curtea de Conturi a constatat că în evidența contabilă și în bilanț au fost menținute terenuri cu destinația de cimitir, deși exista o decizie definitivă a Curții de Apel Iași prin care s-a stabilit că terenul este proprietatea Bisericii Ortodoxe.
Cu toate acestea, terenurile figurau în continuare în contabilitatea comunei, atât în contul aferent terenurilor, cât și în fondul bunurilor aparținând domeniului privat al UAT. Practic, evidența patrimoniului comunei nu a fost corelată corespunzător cu situația juridică reală a bunurilor.
Curtea de Conturi a constatat că inventarierea anuală a activelor, datoriilor și capitalurilor proprii nu a fost făcută cu respectarea integrală a prevederilor legale. Nu au fost inventariate corespunzător terenurile și construcțiile din domeniul public și privat și nu au fost inventariate distinct bunurile din domeniul public date în administrarea unităților de învățământ. De asemenea, nu au fost inventariate obiectivele de investiții aflate în execuție, pe stadii fizice țo nici soldurile finale ale conturilor analitice de datorii și creanțe, iar rezultatele inventarierii pentru anul 2024 nu au fost valorificate corespunzător. Aceste probleme au condus la prezentarea eronată în situațiile financiare a datelor privind patrimoniul public și privat al comunei Mogoșești.
Active de 85.425 de lei ținute greșit în contabilitate
Nici contabilitatea Școlii Profesionale Mogoșești nu a scăpat de observațiile auditorilor. Au fost identificate active fixe corporale amortizate integral, cu valori individuale sub pragul de 2.500 de lei, care erau menținute în categoria activelor fixe, valoarea abaterii fiind de 85.425 de lei. Potrivit raportului, această situație a dus la supraevaluarea soldului unei categorii de active necurente. Și această eroare a fost corectată în timpul auditului, prin reclasificarea bunurilor ca obiecte de inventar.
Auditorii au descoperit și probleme privind înregistrarea obligațiilor către furnizori. În cazul unor servicii de consultanță și servicii de dirigenție de șantier aferente investiției „Realizare și extindere sisteme de alimentare cu apă în comuna Mogoșești”, obligațiile fuseseră înregistrate la valoarea totală a contractului și nu la valoarea facturilor efectiv primite. Eroarea a dus la supraevaluarea datoriilor curente cu 50.325 de lei.
Curtea de Conturi a identificat și bunuri de natura echipamentelor IT și alte bunuri care îndeplineau condițiile pentru a fi înregistrate drept active fixe, dar au fost trecute în categoria materialelor de natura obiectelor de inventor, în valoare de 22.346 de lei.
Reevaluarea terenurilor și clădirilor nu a mai fost făcută din 2019
Un alt semnal de alarmă privește patrimoniul imobiliar. Curtea de Conturi a constatat că Primăria Mogoșești nu a efectuat reevaluarea terenurilor și construcțiilor cel puțin o dată la trei ani, așa cum impun prevederile legale. Ultima reevaluare fusese făcută în 2019. Auditorii subliniază că reevaluarea este necesară pentru determinarea valorii juste a bunurilor, ținând cont de inflație, utilitate, stare și prețurile pieței.
Situația devine și mai interesantă când raportul analizează mecanismele de control intern ale Primăriei. În anul 2024 au fost urmărite 90 de recomandări rezultate din misiunile de audit intern. Doar 5 recomandări au fost implementate, 38 au fost parțial implementate și 47 nu au fost implementate. Practic, mai mult de jumătate dintre recomandările urmărite au rămas neimplementate.
Curtea de Conturi mai arată că, deși recomandările auditorului intern au fost acceptate de conducere, structurile auditate nu au întocmit planuri de acțiune pentru implementarea acestora. Nici recomandările vechi ale Curții de Conturi nu au fost duse până la capăt.